Doar 17% dintre români pot acoperi din economii reparațiile majore ale locuinței. Riscul financiar rămâne ridicat
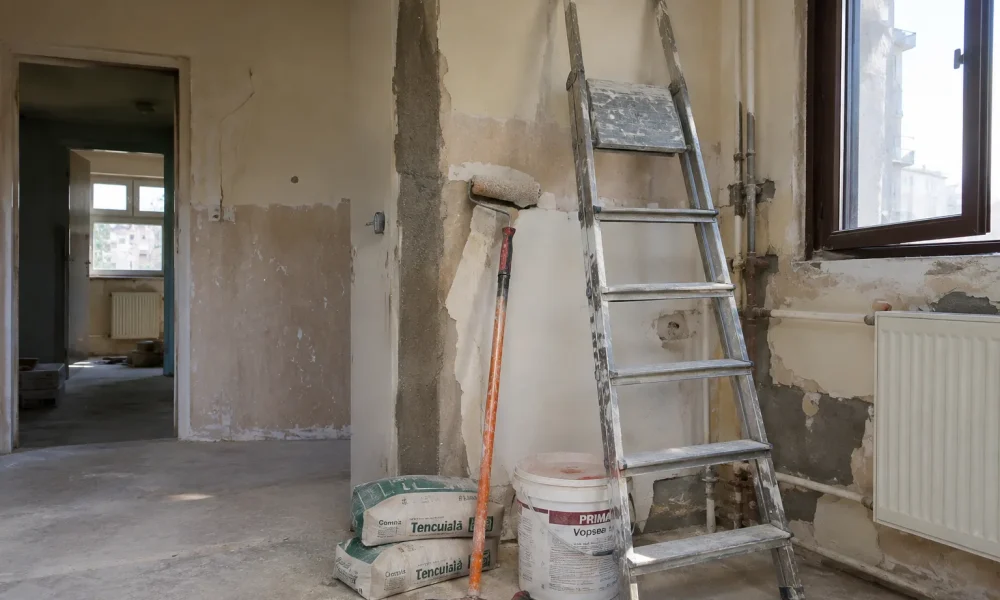
Un dezastru poate destabiliza bugetul unei familii
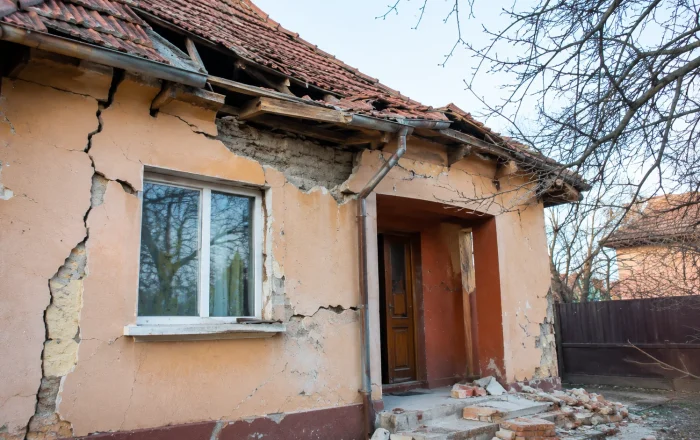
Doar 17% dintre români spun că au economii suficiente pentru a face față consecințelor financiare ale unui dezastru natural sau ale unui incident major care le-ar afecta locuința, potrivit unui sondaj IRES realizat la solicitarea UNSAR. Rezultatul arată că o mare parte dintre proprietari nu au o rezervă financiară care să le permită să repare rapid o casă afectată de incendiu, inundație sau alt eveniment costisitor.
Reparațiile pot însemna ani de efort
În scenariul unor reparații de 50.000 de lei, 33% dintre respondenți estimează că le-ar lua peste cinci ani să își revină financiar. Alți 39% spun că ar avea nevoie de unul până la cinci ani. Pentru o familie care plătește deja un credit ipotecar, utilități și cheltuieli curente, o asemenea sumă poate însemna amânarea altor planuri sau contractarea unor împrumuturi suplimentare.
Interesul pentru asigurare începe să crească
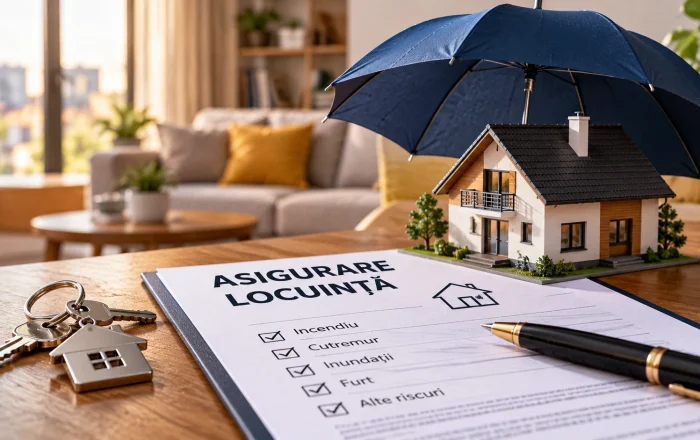
Trei din zece români spun că intenționează să încheie în următorul an atât o poliță obligatorie PAD, cât și una facultativă. Diferența dintre cele două este importantă: polița obligatorie acoperă doar anumite dezastre naturale și are limite de despăgubire stabilite prin lege, în timp ce o poliță facultativă poate include și alte riscuri, în funcție de contract. Proprietarii trebuie să verifice exact ce evenimente sunt acoperite, ce excluderi există și dacă suma asigurată reflectă valoarea reală a locuinței.
Ce pot face proprietarii
Înainte de semnarea unei polițe, este utilă verificarea instalațiilor electrice și sanitare, a acoperișului, a sistemelor de încălzire și a zonelor expuse la infiltrații. Prevenția nu înlocuiește asigurarea, dar poate reduce probabilitatea unei pagube. La fel de importantă este păstrarea documentelor și fotografiilor care pot ajuta la evaluarea daunelor. Într-o piață imobiliară în care locuințele reprezintă adesea cel mai valoros bun al unei familii, protecția financiară nu ar trebui tratată ca o cheltuială opțională.